Teléfono:
+56 9 1234 5678
Dirección:
El Director 6000
Las Condes, Santiago, Chile

Teléfono:
+56 9 1234 5678
Dirección:
El Director 6000
Las Condes, Santiago, Chile

Descubre cómo identificar y controlar las mermas invisibles en la construcción industrial. Estrategias de auditoría de costos, cubicación y gestión de subcontratos.
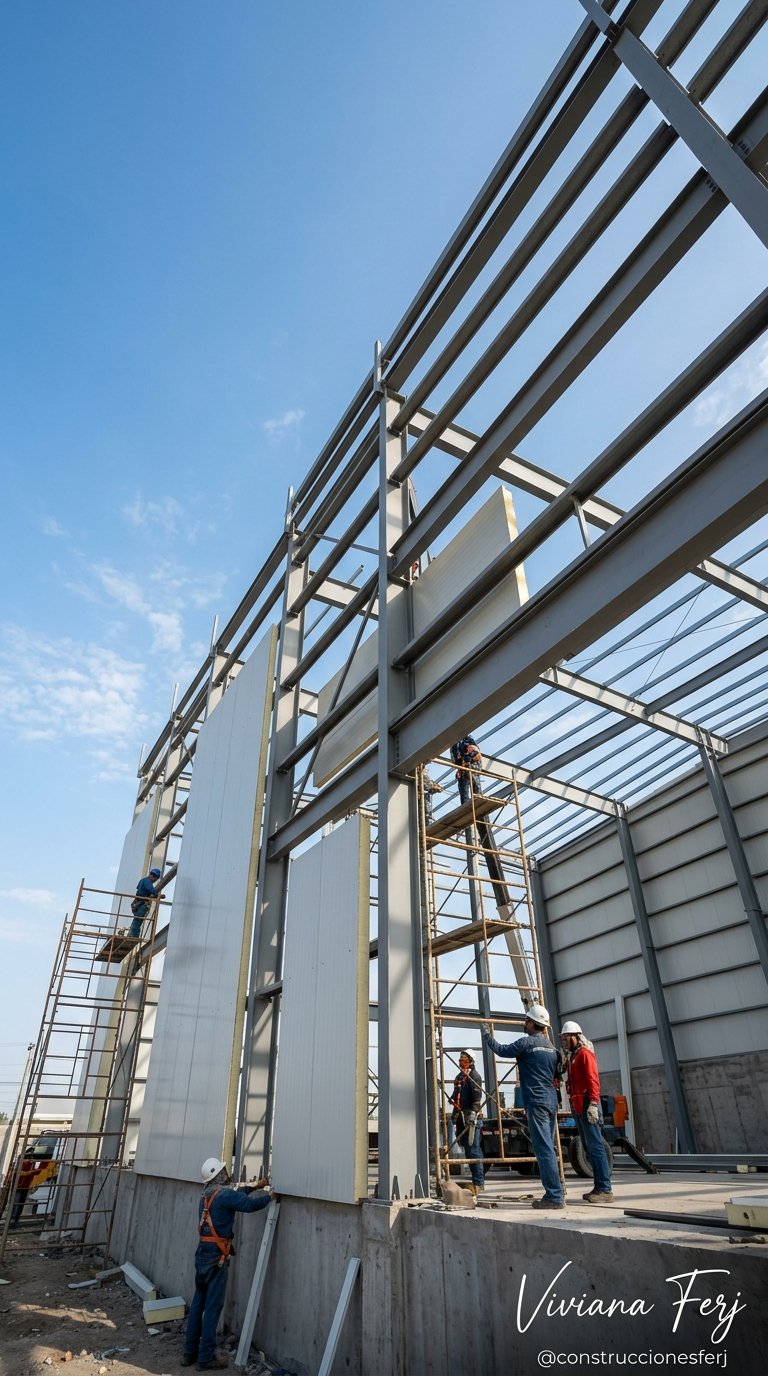
En la industria de la construcción industrial y comercial, la rentabilidad raras veces se pierde de forma violenta o por un único evento catastrófico. Por el contrario, el beneficio neto de una obra se desangra de manera lenta, silenciosa e imperceptible a través de las denominadas mermas invisibles: pequeñas desviaciones acumulativas en la cubicación, ineficiencias de acopio en terreno, compras duplicadas por descontrol administrativo y desviaciones en la ejecución de subcontratos.
Cuando la contabilidad tradicional registra la pérdida al cierre del proyecto, el margen operativo ya se ha evaporado. Para proteger el flujo de caja y la utilidad esperada, la dirección de obra y la auditoría financiera deben evolucionar desde una verificación reactiva hacia un control analítico preventivo. Detectar estas mermas invisibles a tiempo es la diferencia entre el éxito y la quiebra de una constructora.
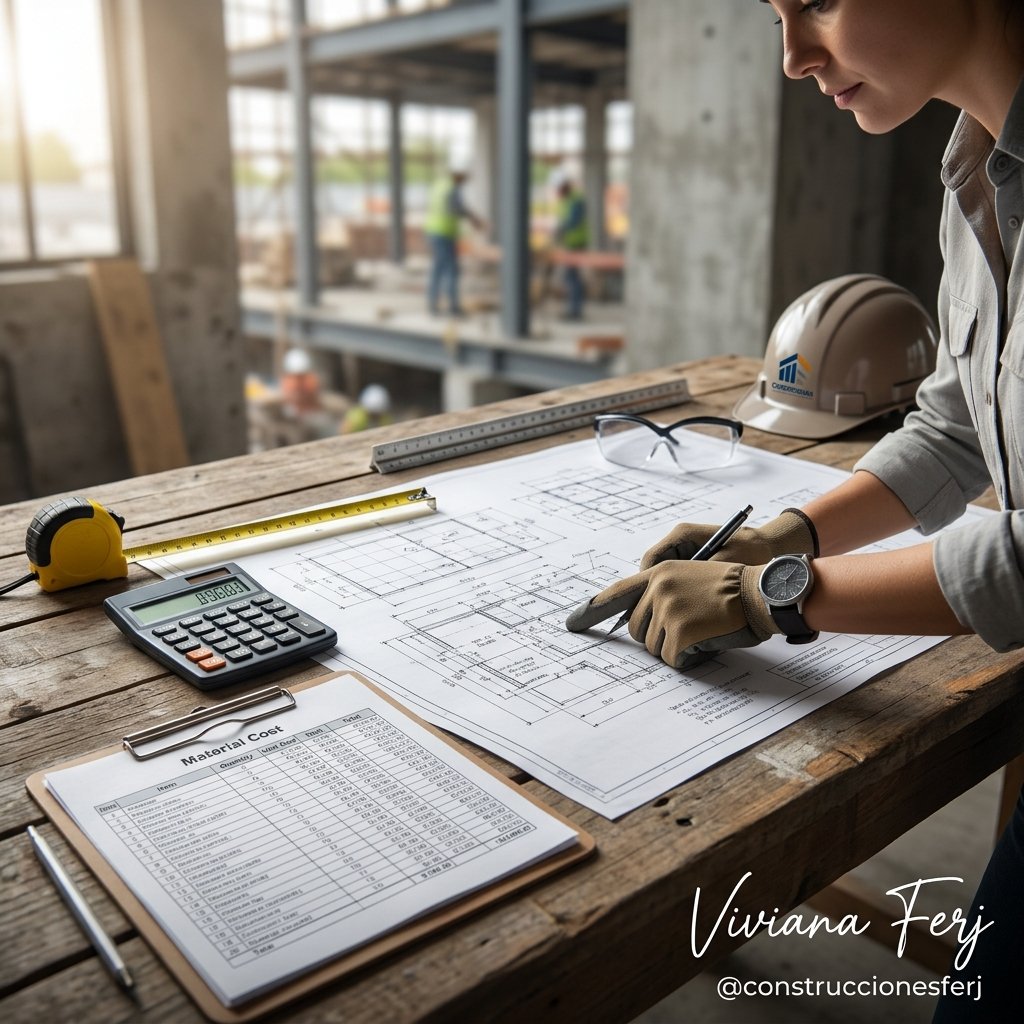
La primera fuga de margen, y donde suelen originarse las peores mermas invisibles, ocurre antes de verter el primer metro cúbico de hormigón o izar la primera estructura metálica. La cubicación teórica extraída de planos ejecutivos suele omitir factores operativos determinantes.
Entre los factores más comunes destacan las tolerancias de geometría real, es decir, las diferencias entre el terreno levantado y las cotas teóricas de excavación. También es grave aplicar porcentajes fijos de esponjamiento e insumo, como un coeficiente estándar de pérdidas del 5% global, sin discriminar la complejidad geométrica ni la zona climática.
Asimismo, los imprevistos en detalles constructivos son una fuente inagotable de mermas invisibles. Omitir traslapos de enfierradura, recortes de panelería aislante y piezas especiales en nodos estructurales genera que, cuando el presupuesto de venta se elabora con una cubicación optimizada “al límite”, cualquier ajuste técnico en obra se convierta inmediatamente en pérdida directa de margen.
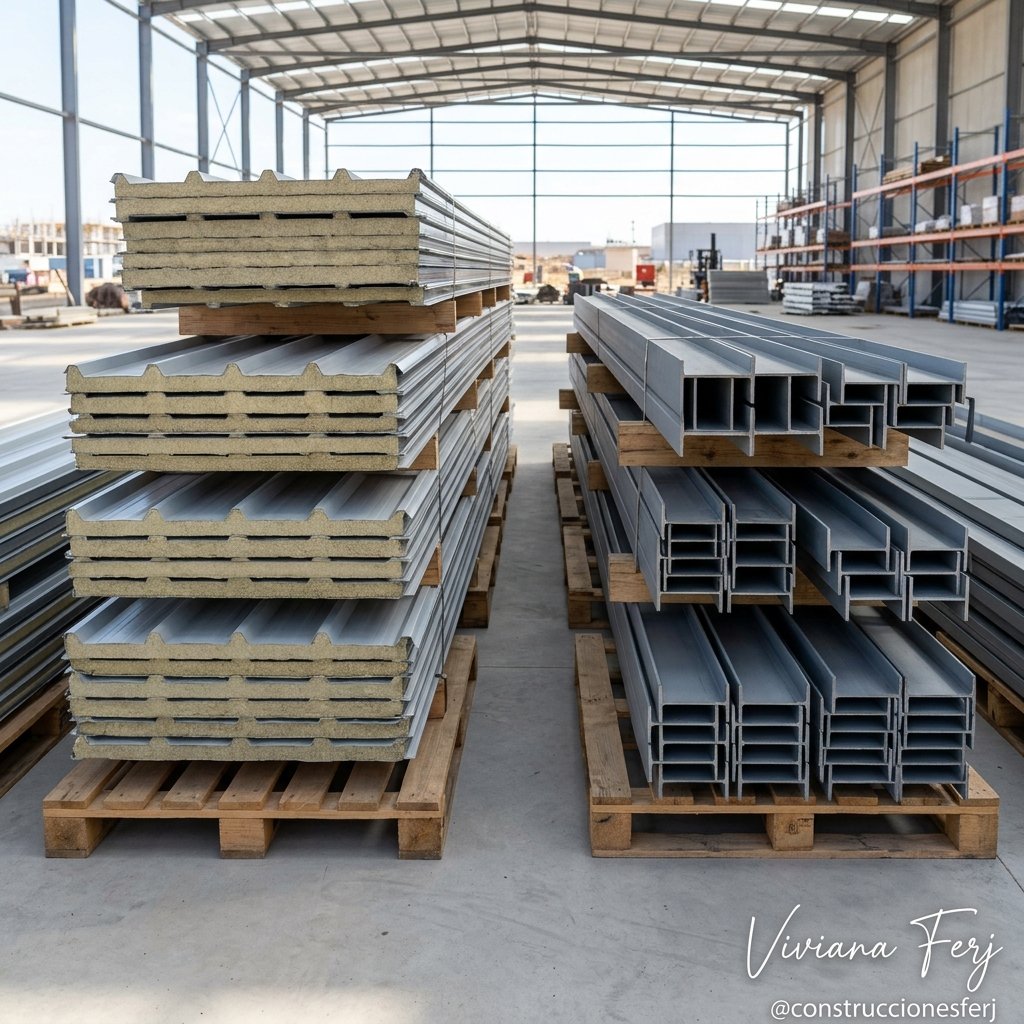
El manejo de materiales dentro del recinto de obra representa una de las mayores fuentes de sobrecostos no contabilizados. La falta de un plan logístico riguroso genera tres tipos de mermas invisibles físicas que afectan directamente el presupuesto.
El primer tipo es el deterioro por acopio inadecuado. El almacenamiento directo sobre suelo húmedo, la exposición de planchas o perfiles a corrosión prematura, o el apilamiento excesivo de paneles que daña sus machiembrados son errores comunes. El segundo tipo es la manipulación y quiebres: daños mecánicos durante la descarga o el izaje de estructuras por falta de equipamiento adecuado o falta de capacitación operativa.
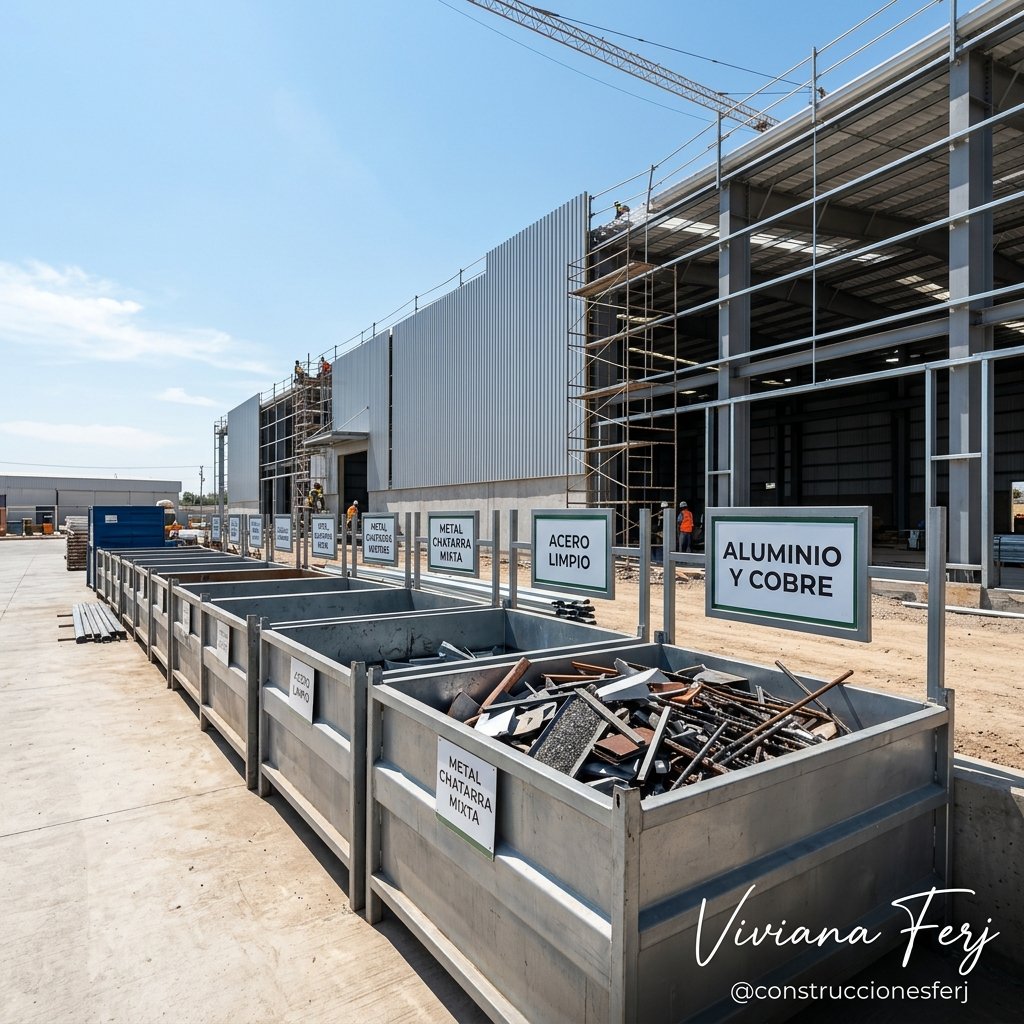
El tercer tipo, y quizás el más costoso, son los retazos y despuntes abandonados. Esto ocurre por la falta de despiece sistemático.Cuando no existe un plano de corte optimizado, los operarios cortan elementos estándar según necesidad inmediata, generando retazos inservibles que terminan en el contenedor de escombros. Estas mermas invisibles en la logística pueden consumir hasta un 15% del presupuesto de materiales si no se controlan.
La falta de integración en tiempo real entre el estado de avance físico y el sistema de adquisiciones genera duplicidades operativas graves que se traducen en mermas invisibles de capital.
Los pedidos de emergencia en compras spot son un claro ejemplo. Al no detectar la falta de insumos a tiempo, se recurre a compras locales urgentes con sobreprecios de hasta un 30% o 40% respecto al valor de convenio con proveedores.A esto se suma la fuga de insumos menores y consumibles: herramientas de mano, pernos, discos de corte y sellantes sufren pérdidas continuas al no existir un registro de entrega asociado al rendimiento por cuadrilla.
Otro error crítico que genera mermas invisibles son las órdenes de compra sin cruce con saldo de bodega. Se autorizan adquisiciones para partidas futuras existiendo material remanente o equivalente en el almacén de obra. Esta desincronización es una fuga directa de caja que la contabilidad tradicional suele tardar meses en detectar.
Los subcontratos representan un porcentaje crítico del presupuesto global. Sin embargo, su gestión suele carecer de auditoría analítica en terreno, lo que propicia todo tipo de mermas invisibles.
El problema más frecuente es pagar por avance teórico en lugar de avance real medido. Aprobar estados de pago basados en porcentajes visuales estimativos en lugar de mediciones geométricas estrictas es un riesgo enorme. También ocurren reclamaciones por partidas no contempladas (adicionales) debido a una defectuosa delimitación del alcance en el contrato inicial, lo que lleva al subcontratista a cobrar trabajos adicionales a tarifas no competitivas.
Por último, la reasignación de retrabajos es una de las mermas invisibles más dolorosas. Asumir con recursos propios la reparación de fallas cometidas por el subcontratista, en lugar de ejecutar las retenciones y pólizas correspondientes, destruye el margen operativo de la constructora. Es imperativo auditar cada contrato y cada avance con lupa.
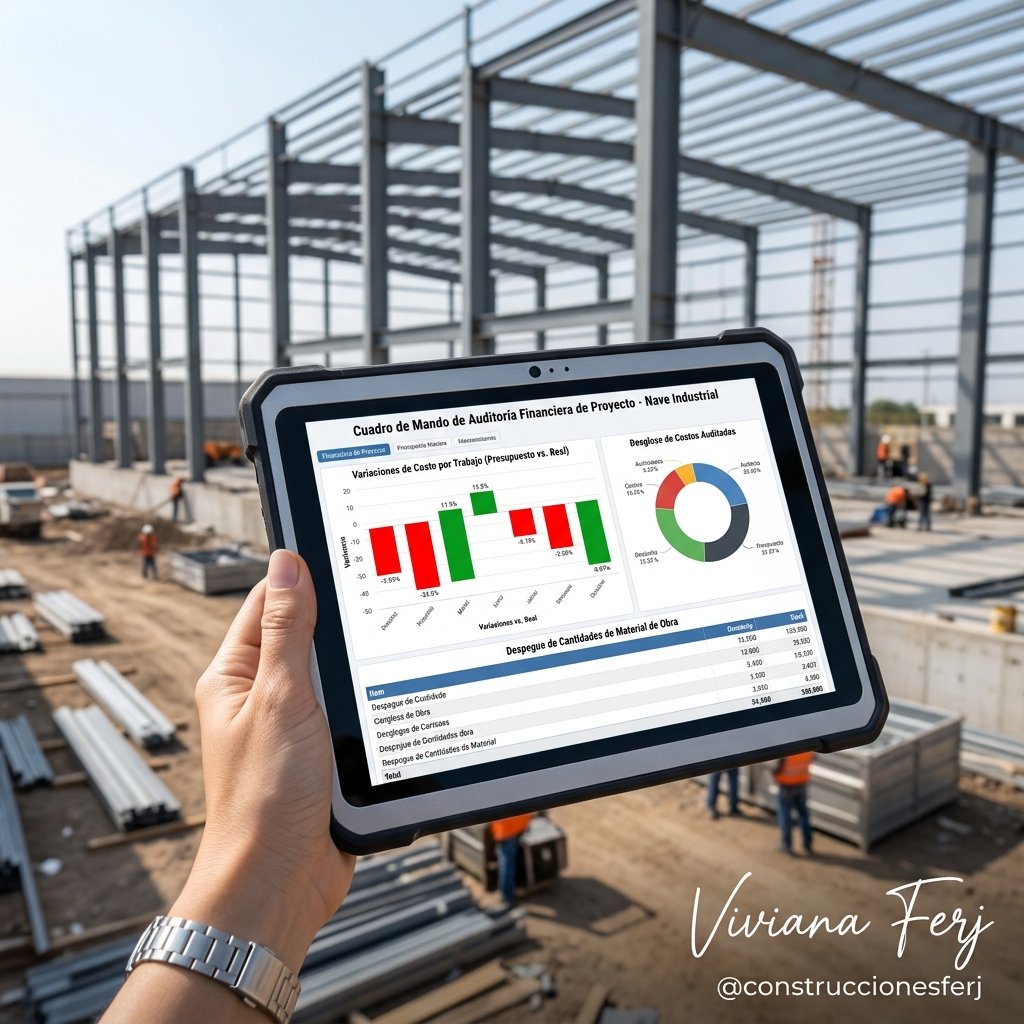
Para combatir las mermas invisibles, la digitalización es el mejor aliado. Implementar un software de cubicación y control de obra en tiempo real permite cruzar los datos de compras con el avance físico. Esto elimina las compras duplicadas y alerta sobre desviaciones de material antes de que sea demasiado tarde.
Asimismo, el uso de sensores IoT (Internet de las Cosas) en la bodega de obra puede ayudar a monitorear el inventario y evitar la fuga de insumos menores. El seguimiento estricto del rendimiento por partida y la integración entre contabilidad y obra son los pilares fundamentales para blindar la rentabilidad industrial en entornos económicos volátiles.La adopción de estas tecnologías debe ir acompañada de una fuerte capacitación del personal en terreno, ya que la mejor herramienta no sirve de nada si los operarios no la utilizan correctamente.
La eliminación de las mermas invisibles exige transformar la cultura operativa de la empresa constructora. No basta con auditar los estados financieros al cierre de cada mes; es imprescindible implementar controles preventivos en tiempo real que vinculen la ingeniería de detalles con la logística de bodega y el control de subcontratos.
La digitalización de la cubicación, el seguimiento estricto del rendimiento por partida y la integración entre contabilidad y obra son los pilares fundamentales para blindar la rentabilidad industrial en entornos económicos volátiles.

Un nuevo artículo sobre construcción y materiales cada mes — sin spam, cancela cuando quieras.
